岚山视点
婚礼后台,新娘对着镜子整理裙摆,手指有些发颤。化妆师在旁边补妆,伴娘举着手机拍花絮。她忽然停下来问了一句:这个月房贷扣了没有?旁边人笑了,说今天你结婚,想这些做什么。她没接话,低头把裙摆的褶皱一点点抚平。那笔每月固定划走的钱,比她记得住所有婚礼流程的细节都更清楚。婚纱可以租,酒席可以谈价,房贷数字纹丝不动。
很多人对财经的理解停留在新闻里的涨跌和报表上的数字,其实它更像一套日常决策系统。一个家庭每月收入多少,支出多少,能承受多大风险,这些事不会因为一场婚礼或一次升职就自动变好。有人收入很高,但现金流常年紧绷,一笔意外支出就能打乱所有安排。也有人收入普通,账目清楚,该存的存,该花的花,反而过得从容。差别不在运气,在于是否愿意花时间算清楚自己那本账。
信贷工具让花钱变得容易,也让负债变得隐形。信用卡、消费贷、分期付款,每一样单独看都不多,叠加起来就可能超过月收入的一半。有人觉得只要还得上最低还款额就没问题,可利息在暗处累积,时间一长,本金几乎没动。真正麻烦的不是欠钱本身,而是欠钱之后失去了调整的空间。收入一旦波动,整个链条就跟着紧张。财经里常说流动性,说白了就是手里有没有活钱应对变化。
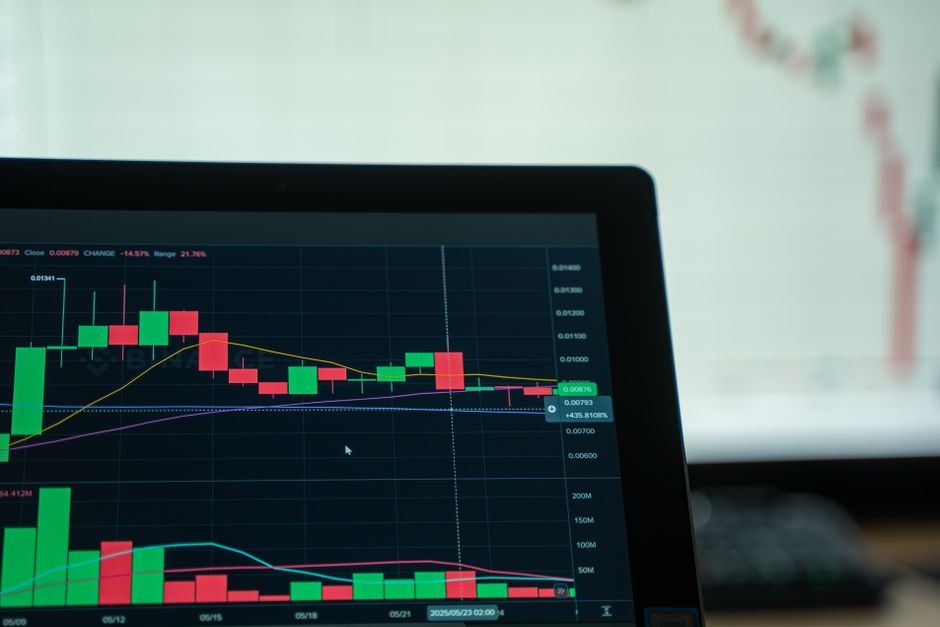
投资这件事,普通人最容易犯的错是把注意力放在收益率上,忽略了期限和用途。明年要用的钱不该拿去买波动大的资产,五年不动的钱才有资格谈配置。有人看到别人赚钱就跟进去,亏了又急着割肉,反复几次,本金少了一截。其实大部分时候,不动比乱动更难。搞清楚这笔钱什么时候要用,能接受多大回撤,比预测市场走向实际得多。
收入结构比收入数字更值得琢磨。只有一份工资,意味着所有生活开支都系在一根绳上。多一条收入渠道,哪怕金额不大,心态会不一样。有人利用业余时间做点小买卖,有人把闲置房间租出去,有人接点外包的活。这些事不会让人暴富,但能在主业出问题时提供缓冲。财经上的安全感,很多时候来自选择权,而选择权需要提前铺路。
回到婚礼后台那个场景。新娘整理好裙摆,深呼吸,准备走出去。她手机里有一个记账软件,过去三年每一笔支出都记着。这不是强迫症,是她知道自己要什么。财经不是冷冰冰的数字游戏,它关乎一个人能不能在重要时刻不被钱的事分心。数字背后是时间、精力和选择。把账算清楚,日子才过得踏实。