岚山视点
周末图书馆自习室的开水间排着队,前面的人盯着手机上的基金净值,水开了也没察觉。旁边有人小声打电话,问对方要不要趁低补仓。那一刻我忽然觉得,财经这件事离普通人并不远,它不在电视上的专家访谈里,就在这壶烧开的水旁边,在每个人手机屏幕跳动的数字里。钱往哪里去,日子就朝哪里过。
钱的价格一直在变。今天存进去的一百块,明年取出来时能买到的东西可能少了一些。这不是谁故意为难谁,而是货币本身在时间里会缩水。银行存款利率跑不过物价涨幅的时候,把钱搁在活期账户里,等于慢慢让出购买力。很多人开始琢磨,与其让钱躺着变薄,不如让它动起来,哪怕只是买点货币基金,也比什么都不做强。这种朴素的计算,就是财经最底层的逻辑。
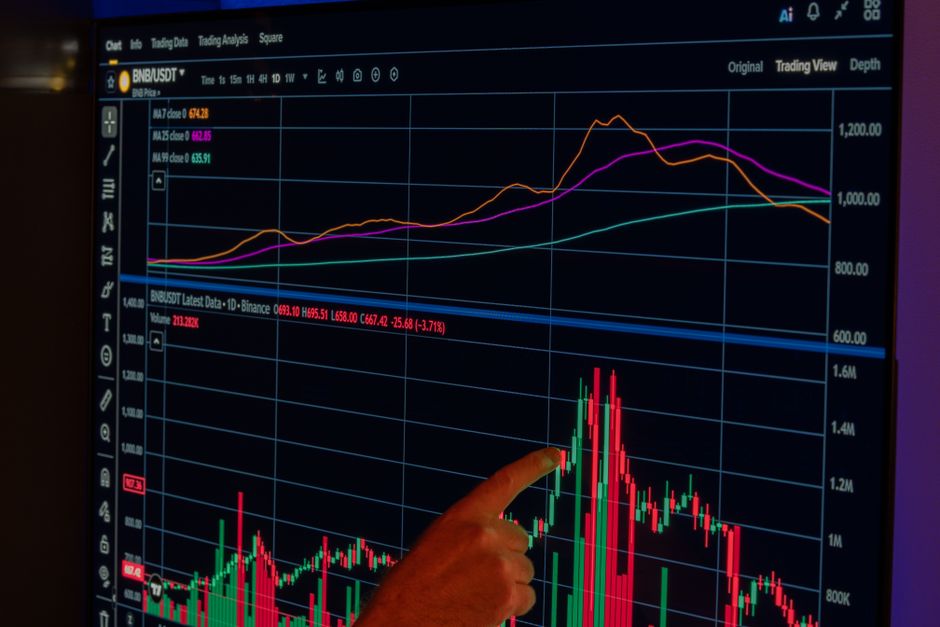
但动起来就有风险。股票、债券、基金、黄金,每一种资产都有自己的脾气。股票涨得快,跌起来也猛;债券稳一些,可遇到加息也会缩水;黄金能避险,却不生利息。有人把全部积蓄押在一只股票上,盼着翻倍,结果遇到公司业绩变脸,本金折去大半。也有人把资金分成几份,各买一点,东边不亮西边亮。分散不保证赚钱,但能让人在坏消息来的时候不至于一夜返贫。
市场上信息满天飞。打开手机,这个说新能源是未来,那个说消费板块被低估,还有人喊牛市来了。每条消息背后都站着利益方,券商想让你交易,基金经理希望你申购,自媒体要的是点击量。听谁的话都可能有偏差,唯一可靠的办法是自己去读财报、看数据、弄懂一个行业怎么赚钱。财经素养不是知道多少专业术语,而是面对一个说法时,能问出几个关键问题:谁在说,为什么说,数据支撑在哪里。
普通人的财经决策,往往受情绪影响。涨了后悔买少了,跌了害怕再跌就割肉,横盘又嫌浪费时间。这种追涨杀跌的操作,最后算下来收益常常不如买入后不动。行为金融学早就发现,人对损失的痛苦感受远大于同等收益的快乐,所以容易做出非理性选择。承认自己会犯这种错,反而能提前设好规则,比如每月定投一笔,不管涨跌都执行,用纪律抵消情绪的干扰。
开水间的水烧好了,前面的人接完水离开,队伍往前挪了一步。财经说到底就是一连串选择,存还是花,买还是卖,信谁还是自己判断。没有哪个选择永远正确,因为经济环境在变,个人处境也在变。能做的无非是弄懂基本规律,控制好风险敞口,然后接受不确定性。钱是工具,日子才是目的,别让工具反过来支配了日子。